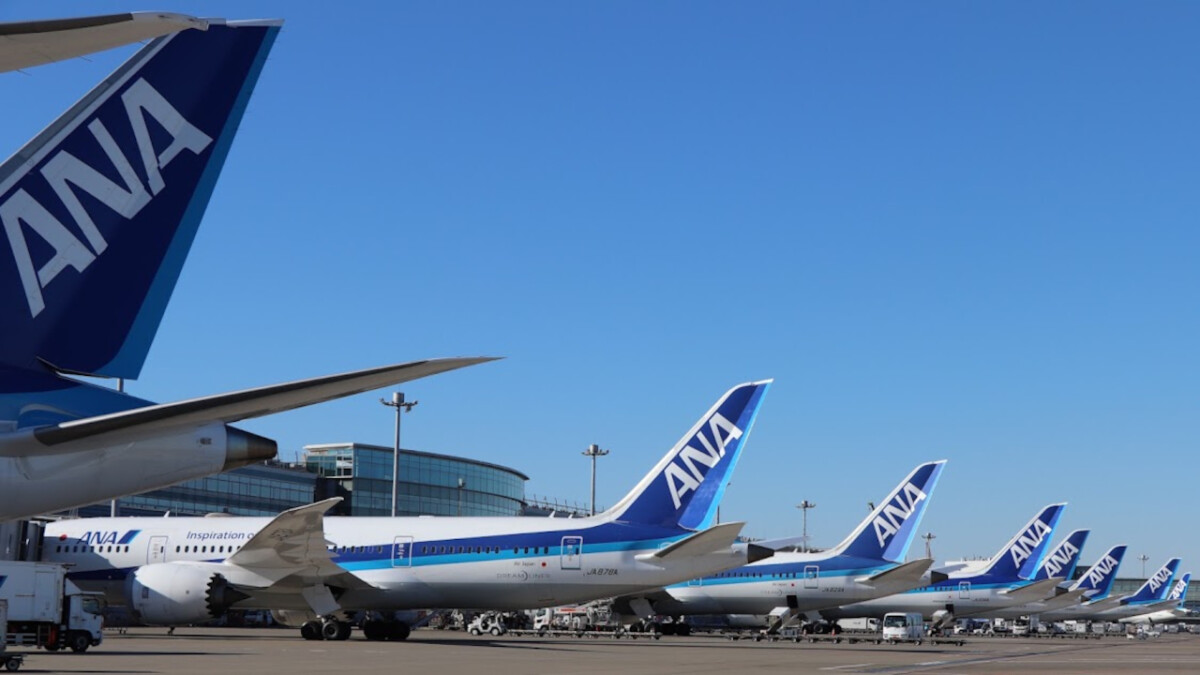
ANAが「ソラシド」「AIRDO」を完全子会社化 収益性向上を阻む高いハードル
ANAホールディングスは、ソラシドエアとAIRDOの共同持株会社であるリージョナルプラスウイングスの完全子会社化に向け、基本合意書を締結した。2027年4月の実施を目指す。
ANAのHANA起用動画めぐり物議 機内の演出が「迷惑行為だ」と批判
厳しさが増す国内線の経営合理化を進めて収益性向上に期待ができる一方、高い壁をANAが乗り越えられるのかは不透明だ。
今回の完全子会社化の背景には、特定既存航空会社(AIRDO、ソラシドエア、スカイマーク、スターフライヤー)4社に対する、国土交通省の出資規制の撤廃があった。
大手に対抗する航空会社を育てるため、国は2011年まで羽田空港の発着枠を新規参入会社に優先配分していた。中堅航空会社が誕生するきっかけとなったわけだが、これらの会社が大手の傘下に入ると、発着枠の優先配分の意味が失われてしまう。そこで、大手からの出資比率を実質20%までに制限していたのだ。
しかし、コロナ禍で高単価だった出張需要が急減。国土交通省によると、2024年の「出張・業務」目的の日本人の国内線の利用は2019年比で67.4%も減少している。国内線の旅客数自体は2018年度の104.7%まで回復しているが、高単価なビジネス利用者の減少と燃料費高騰などのコスト高で国内線は不採算になっているのだ。
国土交通省は従来の競争環境を維持したままでは国内航空ネットワークの維持に支障が出るとして、2025年5月に「国内航空のあり方に関する有識者会議」を設置。2026年5月に出資規制を撤廃した。廃止からわずか5カ月ほどで、ANAはリージョナルプラスウイングス完全子会社化に向けた基本合意を取りまとめたわけだ。
国内線事業そのものが赤字という緊急事態
リージョナルプラスウイングスは2026年3月期の営業利益が34億円で、前期比5.6%の減益だった。2027年3月期は営業利益を11億円と予想しており、7割近い減益となる見込み。3%台の営業利益率は1%台まで沈むことになる。
そもそも、大手を含む航空会社は空港使用料の減免、航空機燃料税の軽減、燃料価格を抑える補助金などの公的支援を受けており、国土交通省の試算によると、2024年度のANA・JAL・スカイマーク・AIRDO・ソラシドエア・スターフライヤーの主要6社の国内線事業は、支援効果を除けば営業赤字になるという。
国内線事業そのものが十分な採算性を確保できない状況にあるのだ。
ANAの会見では、現在ANAがコードシェアで販売しているのは、ソラシドエア・AIRDO両社の座席の3~4割程度で、羽田発着便では5割以下に制限されている。ANA側は全座席を自社で販売できるようになることの収益効果が大きいと説明した。
収入管理を一元化すれば、予約状況や需要に応じて、販売価格や価格帯別の座席数を調整しやすくなる。過度な値引きや販売機会の取りこぼしを抑えられる可能性がある。
運航面では、3社を通じたダイヤや便数、機材配置の最適化が考えられる。調達・施設の集約と合わせて費用を削減し、効率化によって生まれた機材や乗員の余力を国際線へ振り向ける方針だ。
しかし、そう簡単に高収益体質にできるかどうかは未知数である。
統合による羽田発着枠の行方
まず、今回の買収によって羽田発着枠をANAがすべて取り込めるわけではない。国土交通省は出資規制を廃止したが、大手の出資比率が20%を超える場合などは、対象会社の羽田発着枠を一部回収、別の特定既存航空会社へ配分する方針を示している。
リージョナルプラスウイングスの発着枠が一部回収されれば、ANAの収益機会が失われる懸念がある。
減便による合理化を進めようとしても、機材のリース料や人件費が活用しきれなければ削減効果は限定的なものになる。ANAからソラシドエアやAIRDOに旅客が移るだけなのであれば、グループ全体では増収にもならない。外から旅客を獲得する必要があるのだ。
完全子会社化は合理化の選択肢を広げるが、実行には統合費用もかかる。収益改善策が、発着枠回収の影響や統合費用を上回る効果を生み出せるか。今後示される具体策と効果額が、成否を判断する材料となりそうだ。
文/不破聡 内外タイムス
関連記事