年末調整の季節、基礎控除引き上げで新たに発生した「665万円の壁」とは 収入増えても手取りが減るケースも
今年の年末調整は、例年より税金が多く戻ってくるかもしれない。2026年の税制改正で所得税の基礎控除などが引き上げられ、12月の年末調整で減税分が精算されるためだ。
ただし、減税の恩恵は年収によって大きく異なる。一定の条件では、年収600万円の減税額は約3万7000円なのに、800万円では約8200円。さらに驚くことに、年収がわずか1万円増えただけで、手取りが逆に減ってしまうケースもある。所得税と社会保険料で計算すると、約3万円の減少になる。
なぜ、そんな逆転現象が起きるのか。
「106万円の壁」10月1日撤廃 労働者がこれから気にしないといけないこと
年収600万円と800万円、減税額に大きな差
鍵となるのは「基礎控除」だ。所得税を計算する際に所得から差し引ける金額で、控除が増えれば原則として税負担は軽くなる。
独身で扶養家族がおらず、給与以外の所得もない会社員を想定しよう。社会保険料を年収の15%と仮定して、2025年と2026年の所得税を比較すると、次のようになる。
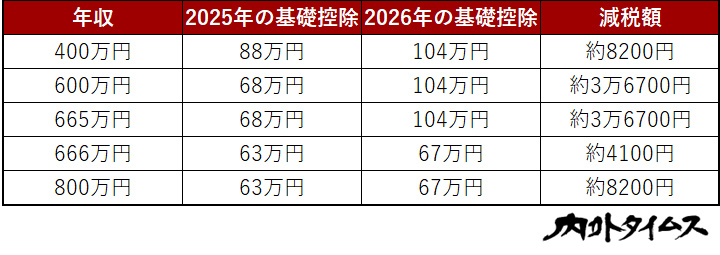
年収600万円の人は800万円の人より、減税額が約2万8500円大きい。これは、今回の改正で所得の水準に応じて基礎控除の引き上げ幅が異なるためだ。
なお、減税額は復興特別所得税を含む概算で、住宅ローン控除などは考慮していない。
国会でも問題になった「665万円の壁」
さらに注目したいのが、年収665万円と666万円の違いだ。
給与収入だけの場合、年収約665万6000円を超えると、基礎控除は104万円から67万円に下がる。その差は37万円。わずかな収入の違いで、所得から差し引ける金額が大幅に減ってしまう。
先ほどと同じ条件で計算すると、年収665万円の所得税と復興特別所得税は年間約19万1100円、666万円では約22万9700円となる。
年収は1万円増えたのに、税額は約3万8600円も増加する。社会保険料も仮定上1500円増えるため、所得税と社会保険料を差し引いた金額は、逆に約3万円減る計算だ。
実は、この逆転現象は国会でも問題になった。2026年3月の衆議院財務金融委員会で伊佐進一議員が問題を指摘したところ、財務省の青木孝徳主税局長は、年収665万円相当を境に手取りが約3万6000円逆転し、669万円で解消すると説明した。
政府の数字と本記事の試算では条件が異なるものの、収入が増えても手取りが減る現象が生じることは確かだ。
住民税の基礎控除には今回の37万円の段差はなく、本記事の試算に住民税は含んでいない。こうした逆転現象は、制度設計上の課題といえるだろう。
減税額がそのまま還付されるわけではない
では、12月に減税額と同じ金額が戻るのか。必ずしもそうではない。
今回の改正は11月までの給与から天引きする所得税には反映されず、12月の年末調整で年間の税額を計算し直す。ただし、還付されるのは天引き額が本来の税額を上回った分だ。賞与や扶養家族の変化などによっては、追加徴収になることもある。
基礎控除額は給与の額面ではなく、給与所得や副業所得などを合わせた「合計所得金額」で判定する。
iDeCoの掛金や生命保険料控除で所得税を減らすことはできても、これらの所得控除では合計所得金額自体は減らせない。つまり、これらを利用して「666万円の壁」を回避することはできないのだ。
年末調整では「給与所得者の基礎控除申告書」に記載する年間の所得見積額を正しく確認したい。特に年収が境目に近い人は、賞与や副業所得も踏まえた記載が大切だ。還付金の額だけでなく、自分に適用される基礎控除額にも目を向けておこう。
文/亀田敬亨 内外タイムス
関連記事