「株価下落後のMBOはズルい」ワタミ上場廃止へ 渡邉美樹が320億円規模の買収で追う“88歳の夢”
「私は、残りの経営者人生をかけて、『ワタミモデル』を『世界モデル』にしたいと思っています。夢に日付をいれて、88歳までに、その夢をかなえます」
かどや製油をめぐる異例の買収計画 ファンドが展開する1円単位のTOB合戦
ワタミの創業者で会長兼社長CEOの渡邉美樹(67)は2026年11月13日、Facebookにこう記した。同じ日、ワタミが発表したのが、経営陣による自社買収(MBO)だ。
渡邉が代表を務めるWisdomが1株1284円で、ワタミ株を公開買い付け(TOB)する。買付代金は最大約320億円。これが成立してその後の手続きが進めば、ワタミは東証プライム市場から上場廃止となる。
株主優待の条件悪化、株価下落…不満募らせた元株主
Facebookには「素晴らしいご決断だと思います!」「更に応援させて頂きます」という声援が寄せられた。その一方で、こんな苦言も見られた。
「株主でした。株主優待の利用条件悪化、株価低迷でついにやめてしまいました。株主優待の利用条件の悪化させて株価下落後にMBO発表はズルい気がします」
「私も株主です。購入時株価よりずっと低い株価でも、持ち続けてきました。これからと信じていたからです。FBコメントだけで、済む事では有りません」
渡邉は「ご意見およびお問い合わせは下記にて対応させて頂きます」と、会社のブランド広報室のメールアドレスを添えて返信した。
このやり取りを見た株式ウォッチャーは、株主に同情を寄せる。
「株主優待券に関する変更を調べてみると、確かに2021年5月発行分から、外食では枚数制限なしだった優待券が1人1回1枚までになり、ランチでも使えなくなりました。
ただ、評判が悪かったのか、2026年5月下旬発行分からはランチや複数枚での利用が可能になりました。しかし、500円券を1枚使うのに必要な会計額は、税込500円から2,000円に上がり、少額の会計では使いにくくなったわけです」
この影響があったかどうかは定かではないが、2025年春には1000円を超えていた株価は、MBO報道前日の2026年11月12日には858円まで下落していた。
13日は朝のMBO報道を受けて1008円のストップ高となった。会社がTOB価格を発表したのはその日の取引終了後で、週明け16日には1283円で引けた。
報道直前の株価に49.7%を上乗せしたプレミアムはインパクトが大きかったが、2025年4月25日の1144円と比べれば140円高いだけ。長期保有の株主が納得するかどうかは別の話だ。
開示によると、買い手のWisdomの初回提案は1079円だったが、ワタミの特別委員会などとの交渉を経て、最終的に205円引き上げられたという。買い手が株価の下落を待っていたとは言い切れないが、「株価下落後にMBO」と不満を抱く株主はいるだろう。
サントリーはTOBに応じず、議決権のない優先株へ
今回の非公開化の理由は何なのか。真っ先に思い浮かぶのは「居酒屋事業の衰退」だ。主力の「ミライザカ」と「鳥メロ」の店舗数は、2020年3月末の計354店から、2026年3月末には185店と、ほぼ半減している。
2022年3月期までの中期経営計画でも「脱居酒屋」はうたわれており、新規事業への積極的な投資が行われてきた。
ところが中身を見てみると、2026年3月期の居酒屋業態全体の営業利益は31.7億円と前年より増えている。一方、国内外食の新規出店42店のうち38店を占めたサブウェイは営業赤字。国内外食の利益を支えているのは、依然として居酒屋なのだ。
この状況に強く影響を受けそうなのが、ワタミ株の13.52%を保有する第2位株主、サントリーだ。持ち株はTOB価格で約69.6億円に相当するが、サントリーは現金化せず、手元のワタミ株を買付会社Wisdomの優先株に持ち替える予定だ。
経済記者はこう指摘する。
「サントリーはTOBには応じませんが、株式併合には今の議決権で賛成します。非公開化後もワタミとの資本関係を残しますが、不思議なのは、持ち替えた優先株には原則として議決権がないんですね。
代わりに、普通株より先に配当を受けられる権利があり、優先株の発行から7年半が過ぎれば、所定の買収ローンの完済か金融機関の承諾を条件に、現金での買い取りを求めることもできる。それでも、当面は資本を引き揚げず、経営の票も渡邉氏側に預けるわけですから、見方によってはかなり太っ腹です」
TOBで多額の資金が必要になるWisdomには、とても助かる判断だ。しかし、なぜサントリーは、そこまでして関係を残すのか。その手掛かりは、居酒屋のメニューにある。
2023年、ワタミは「鳥メロ」の生ビールを、アサヒビールの「スーパードライ」からサントリーの「ザ・プレミアム・モルツ」に切り替えた。銘柄が変わっても、1杯218円は据え置きだった。
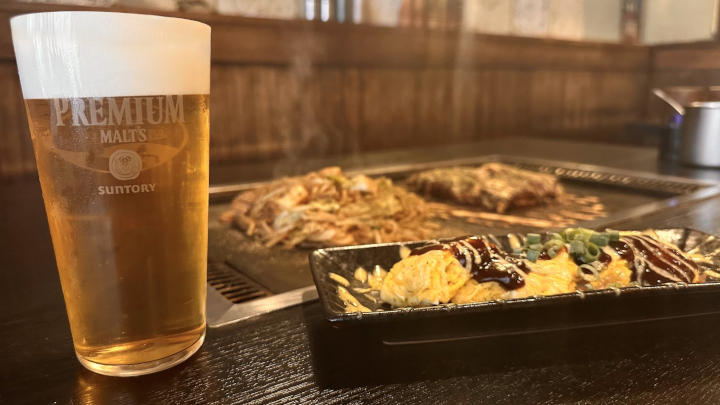
ワタミの開示資料では、サントリーとの資本関係を残す理由を、酒類の安定した取引を続けるためと説明している。少子化と若者のアルコール離れが進む中で、サントリー側も太客との関係をどうしてもつなぎとめておきたかったのではないか。
上場したままで何ができなかったのか
それでは、居酒屋が稼ぐうちに次の事業を育てるとして、なぜ上場をやめる必要があるのか。ワタミ側は、先行投資による短期的な業績悪化や、上場維持に伴うコストの増加などを理由に挙げている。しかし、上場したままでは何ができないのか、結局のところ、まだよく分からないのが実情だ。
実際ワタミは上場しながら、2024年10月にサブウェイの国内事業を買収し完全子会社化。2026年5月には米国でおにぎりチェーンを展開するOnigilly(オニギリー)の株式も51%取得している。同社はカリフォルニア州で7店舗を展開し、2025年12月期の売上高は750万ドル、営業利益は110万ドル。
他にもワタミは、米国ですでに寿司の加工・卸売事業も手掛けている。今後はおにぎり店の拡大とともに製造・供給体制も強化するというが、経済記者は、渡邉が言っているのはさらにその先の話だ、と語る。
「米国で店を増やすにも、宅食の工場を新しく造るにも、売り上げがついてくる前にお金が出ていく。その間に利益が落ちれば、上場していれば株価に響くこともある。非公開化で雑音に惑わされずに計画を変えずに進められるようにしたい、ということではないでしょうか」
渡邉は産経新聞への寄稿で、非上場化すれば、最初の1、2年が赤字でも、3年目に大きな黒字が見込めるような経営ができると書いている。
一方で、今回の買収資金は、買い手のWisdomが横浜銀行と三井住友銀行から借り入れる予定で、取得するワタミ株も担保に入れる。株価を気にせずに済んでも、返済は待ってくれない。買収資金を返しながら、次の事業にもお金を使うことになる。
「日本のワタミ」から「世界のWATAMI」へ。株式市場を去ってまで、ワタミは何をしたいのか。渡邉は、88歳までに夢をかなえると書いた。夢には日付が入った。
関連記事